Retraite progressive : moins de travail, mais une pension qui peut coûter cher
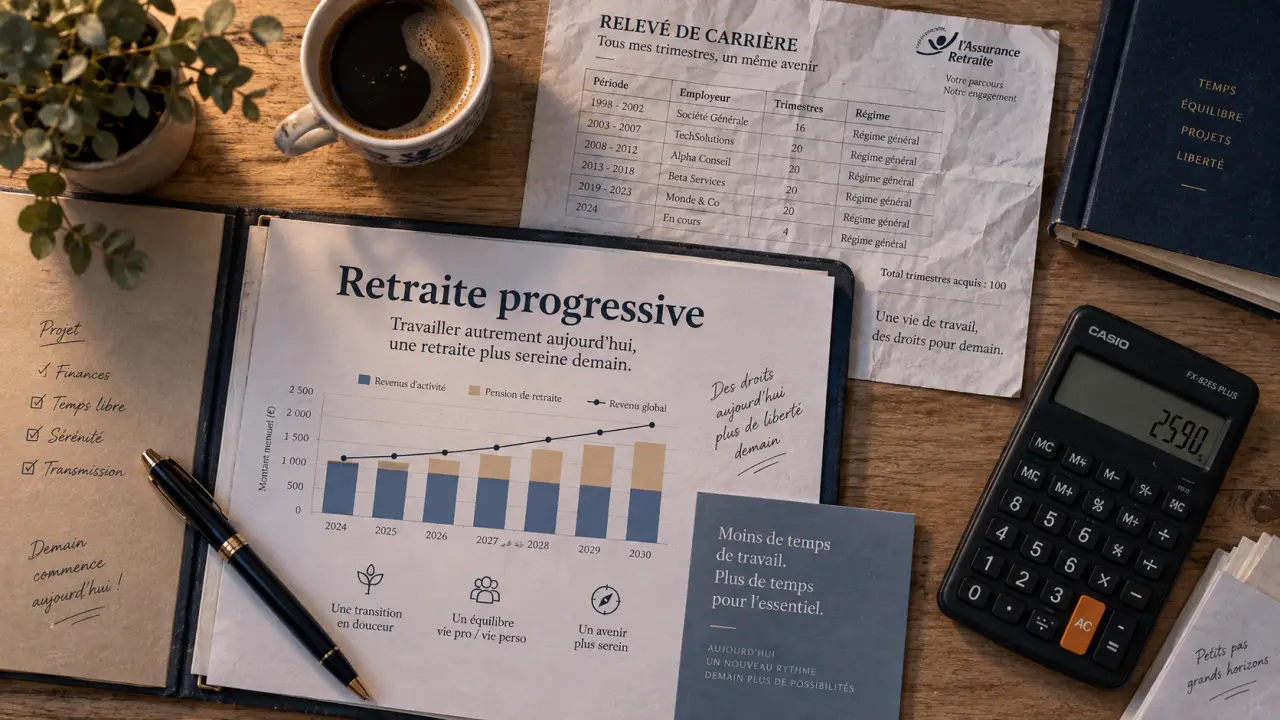
La retraite progressive permet de réduire son activité tout en percevant une fraction de sa retraite de base et de sa retraite complémentaire. Ce dispositif peut faciliter la fin de carrière, mais il ne compense pas automatiquement chaque euro de salaire perdu. Avant de demander un temps partiel, mesurez les effets sur votre revenu net, vos trimestres, vos points complémentaires et votre pension définitive.
Comprendre le mécanisme pour repérer les vrais risques
La retraite progressive n’est ni une préretraite ni un cumul emploi-retraite. Vous continuez à exercer une activité réduite, à cotiser et à acquérir des droits. En parallèle, une partie de votre pension vous est versée à titre provisoire. Lorsque vous cessez totalement votre activité, vous demandez la liquidation définitive. La pension est alors recalculée en tenant compte des droits acquis pendant cette période.
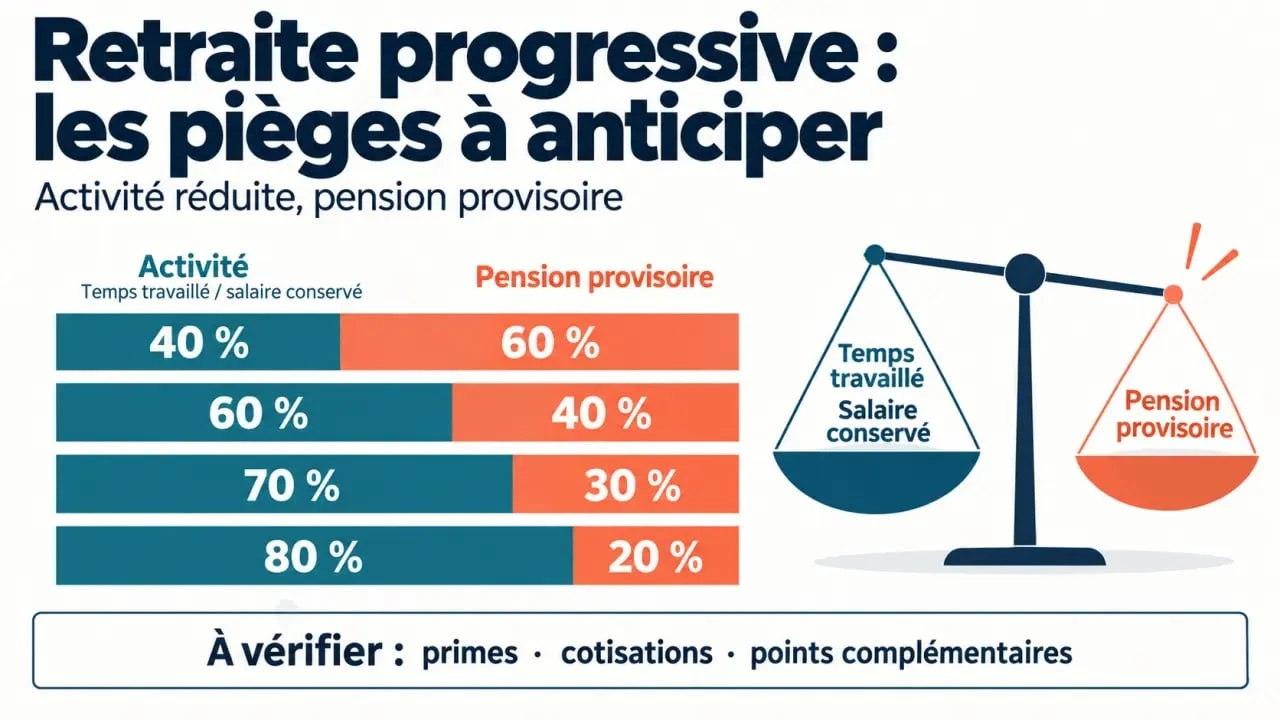
Pour les salariés, l’activité doit généralement représenter entre 40 % et 80 % d’un temps plein. La fraction de pension évolue à l’inverse du temps travaillé : une activité à 40 % peut ouvrir droit à 60 % de pension, tandis qu’une activité à 70 % correspond à 30 % de pension. Cette règle est simple sur le papier. Elle ne permet toutefois pas d’estimer le salaire réellement conservé, les primes supprimées ou les cotisations perdues.
| Part d’activité conservée | Fraction de pension indicative | Point de vigilance |
|---|---|---|
| 40 % | 60 % | Forte baisse du salaire et droits complémentaires réduits |
| 60 % | 40 % | Équilibre à vérifier après impôts, mutuelle et primes |
| 70 % | 30 % | Gain de temps parfois limité au regard de la baisse de revenu |
| 80 % | 20 % | Transition plus douce, mais pension provisoire plus faible |
Les pièges financiers : salaire, primes et pension provisoire
Le revenu global peut reculer davantage que prévu
Le premier piège consiste à comparer la fraction de pension au seul salaire de base. Un passage à temps partiel peut modifier ou supprimer des éléments importants : primes liées à la présence, heures supplémentaires, intéressement, bonus, treizième mois, indemnités ou avantages en nature. Les prélèvements sociaux et l’impôt sur le revenu peuvent aussi modifier le montant réellement disponible chaque mois.
Un salarié qui passe d’un revenu de 4 000 € à 2 500 € ne doit donc pas supposer que la pension progressive comblera l’écart. Il doit établir un budget qui intègre le salaire à temps partiel, la fraction de retraite estimée, les primes conservées ou supprimées, les cotisations de mutuelle et de prévoyance, ainsi que le revenu net après prélèvements. C’est ce total qui permet d’évaluer la baisse réelle et de prendre une décision.
Une pension qui ne suit pas immédiatement les changements
La pension progressive est provisoire et peut rester inchangée pendant une période d’un an. Une modification du temps de travail n’entraîne donc pas nécessairement une adaptation immédiate du montant versé. Une baisse d’activité plus forte peut créer un décalage de trésorerie. À l’inverse, une hausse du temps de travail doit aussi être signalée selon les modalités de la caisse concernée.
Il faut distinguer la pension versée pendant le dispositif de la retraite définitive. La première correspond à une fraction provisoire fondée sur les droits déjà connus. La seconde ne sera calculée qu’après l’arrêt complet de l’activité et la demande de liquidation. Anticiper cette dernière étape évite de confondre le montant perçu pendant la transition avec celui qui sera versé après la fin de la carrière.
Trimestres, 25 meilleures années et complémentaire : ce qui se joue en coulisses
Valider quatre trimestres n’est pas automatique
Le temps de travail ne valide pas les trimestres à lui seul : ce sont les revenus soumis à cotisations qui comptent. En 2026, il faut 150 fois le SMIC horaire pour valider un trimestre, soit 1 803 €, et 7 212 € pour en valider quatre. Pour un indépendant, le repère mentionné est de 600 fois le SMIC horaire pour quatre trimestres en 2026.
Retraite progressive des agents publics : conditions et démarches — Découvrez les règles actualisées, l’âge requis et les démarches pour bénéficier de la retraite progressive dans la fonction publique.
Une faible quotité de travail n’empêche donc pas toujours de valider quatre trimestres, notamment lorsque le salaire reste suffisamment élevé. Mais une activité peu rémunérée, des périodes non travaillées ou des revenus professionnels fluctuants peuvent laisser des trimestres manquants. Si la durée d’assurance requise n’est pas atteinte, le taux plein peut être reporté ou une décote peut s’appliquer.
Les droits ne progressent pas tous de la même manière
On imagine parfois que chaque année travaillée ajoute mécaniquement la même quantité de droits. En réalité, plusieurs éléments interviennent : les trimestres déterminent la durée d’assurance, le salaire annuel moyen influence la retraite de base et les cotisations alimentent les points complémentaires. Une année à temps partiel peut permettre de conserver quatre trimestres tout en rapportant moins de points Agirc-Arrco et, selon le niveau de rémunération, en abaissant le salaire retenu parmi les 25 meilleures années. Valider ses trimestres ne suffit donc pas à garantir une pension identique.
Le risque est particulièrement marqué lorsque des années à temps partiel remplacent des années mieux rémunérées dans les 25 meilleures années. À l’inverse, si la carrière comporte déjà plus de 25 années à hauts salaires, l’effet peut être limité. Il faut examiner le relevé de carrière année par année, en séparant la durée d’assurance, le salaire retenu et les points acquis auprès du régime complémentaire.
La surcotisation peut protéger, sans être automatique
Pour limiter la perte de droits, un salarié peut demander à cotiser sur une base de temps plein malgré son temps partiel. Cette surcotisation exige un accord écrit de l’employeur, qui peut accepter ou refuser de prendre en charge tout ou partie du surcoût. Elle ne doit pas être confondue avec la validation des trimestres : elle vise surtout à maintenir une assiette de cotisations plus élevée pour la retraite de base et la retraite complémentaire.
Les contraintes professionnelles et les différences de statut
La retraite progressive dépend autant de la faisabilité du temps partiel que de vos droits à la retraite. L’employeur peut refuser une demande de passage à temps partiel selon les règles applicables dans l’entreprise. Il est prudent de formuler la demande au moins cinq mois avant la date envisagée ; le délai de réponse souvent retenu est de deux mois. Un avenant au contrat doit préciser la durée du travail, la répartition des horaires et, si elle est prévue, la surcotisation.
Les heures complémentaires ne permettent pas de compenser librement la baisse de revenu. Elles sont généralement limitées à 10 % du temps contractuel, avec une limite pouvant être portée à un tiers par convention. Ainsi, pour un contrat de 20 heures hebdomadaires, la limite de 10 % représente 2 heures complémentaires. Une organisation fondée sur des dépassements réguliers peut réduire la réalité du temps partiel choisi et fragiliser le cadre du dispositif.
- Salariés du privé : vérifiez le taux d’activité, l’accord de l’employeur, les primes et le régime complémentaire.
- Indépendants : la réduction de l’activité doit être réelle et s’apprécie notamment au regard de la baisse du revenu professionnel.
- Fonctionnaires : les règles de quotité de travail peuvent différer, avec une activité présentée entre 50 % et 90 % d’un temps complet.
- Professions libérales et avocats : les conditions et le calcul varient selon la caisse ; un contrôle direct auprès du régime compétent est indispensable.
La méthode de vérification avant de déposer la demande
Une retraite progressive se prépare comme une décision de revenu, pas comme un simple aménagement d’horaires. Commencez par vérifier votre âge d’accès, votre durée d’assurance et les droits inscrits sur votre relevé de carrière. L’accès est indiqué à partir de 60 ans dans les règles présentées, avec 150 trimestres d’assurance comme condition fréquemment requise. Votre situation personnelle et votre régime doivent toutefois être confirmés.
- Demandez une estimation de la retraite de base et de la retraite complémentaire à la date souhaitée.
- Simulez plusieurs quotités de travail, par exemple 40 %, 60 %, 70 % et 80 %, en intégrant le salaire brut, le salaire net, les primes et les charges fixes.
- Contrôlez le nombre de trimestres qui sera validé et l’évolution attendue des points complémentaires.
- Échangez avec l’employeur sur le temps partiel, les horaires, les heures complémentaires et la possibilité de surcotiser.
- Déposez le dossier auprès de la caisse de retraite avec les justificatifs d’activité réduite demandés.
- Prévoyez la liquidation définitive au moins quatre mois avant la date de cessation totale d’activité.
En cas de carrière morcelée, de revenus variables, de cumul d’activités ou d’écarts dans le relevé, un bilan retraite peut aider à sécuriser la décision. Le bon choix n’est pas nécessairement de travailler le moins possible. C’est celui qui équilibre votre besoin de temps, votre budget mensuel et le niveau de pension que vous souhaitez préserver.

- Retraite progressive : moins de travail, mais une pension qui peut coûter cher - 25 septembre 2026
- Obtenir un prêt pour créer une entreprise sans apport : les solutions qui rassurent les financeurs - 22 septembre 2026
- Veille marketing : 5 piliers pour transformer l’information en avantage concurrentiel - 21 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Peut-on démissionner d’un contrat d’apprentissage ? 45 jours, médiateur et rupture encadrée
 Devenir bibliothécaire : missions, concours, salaires et voies d’accès
 6 exemples d’ikigai concrets pour trouver votre raison d’être
 Compétences relationnelles : 7 qualités à prouver au travail, en CV et en entretien