Obtenir un prêt pour créer une entreprise sans apport : les solutions qui rassurent les financeurs
Obtenir un prêt pour créer une entreprise sans apport est possible, mais rarement sur la seule force d’une idée. Sans épargne personnelle, le financement repose sur un projet chiffré, une capacité de remboursement crédible et plusieurs leviers complémentaires : microcrédit, prêt d’honneur, aide sociale, garantie ou financement participatif. L’objectif n’est pas de dissimuler l’absence d’apport, mais de montrer que le risque est évalué et maîtrisé.
L’apport n’est pas obligatoire, mais il rassure les financeurs
L’apport personnel correspond aux sommes que le créateur engage directement dans son entreprise : épargne, indemnité mobilisée, prêt familial formalisé ou apport en capital. Il sert à financer une partie des dépenses initiales, comme le matériel, le stock, les frais de lancement ou le besoin en fonds de roulement. Dans un projet classique, il représente souvent entre 10 et 30 % du montant total.
En théorie, aucune règle générale n’impose un apport pour obtenir un prêt professionnel. En pratique, une banque préfère que l’entrepreneur partage une partie du risque financier. L’absence d’apport ne provoque donc pas automatiquement un refus, mais elle rend l’analyse plus exigeante. Le prévisionnel doit être réaliste, les besoins précisément justifiés et les garanties adaptées au montant demandé.
Ce qui peut remplacer une mise de départ
Un financeur n’examine pas uniquement le capital disponible. Il étudie aussi la cohérence du modèle économique, l’expérience du porteur de projet, les premiers clients, les devis signés, les contrats envisagés et la marge prévisionnelle. Un prêt d’honneur ou une garantie peut servir de levier : l’un renforce les fonds propres, l’autre réduit une partie du risque supporté par le prêteur.
Il faut toutefois distinguer l’absence d’apport de l’absence totale de ressources. Une activité qui démarre sans réserve de trésorerie reste fragile, même si le crédit est accordé. Les délais d’encaissement, les charges fixes et les dépenses imprévues doivent être intégrés avant de choisir un financement. Une mensualité supportable sur le papier peut devenir difficile à régler si les premiers clients paient tard.
Choisir le bon financement selon le besoin réel
Un financement sans apport est plus facile à défendre lorsqu’il correspond à un besoin ciblé. Demander un montant raisonnable pour acheter du matériel, constituer un premier stock ou financer une trésorerie de démarrage est généralement plus crédible qu’un emprunt global mal ventilé. Les solutions peuvent se compléter selon le montant recherché et le profil du créateur.
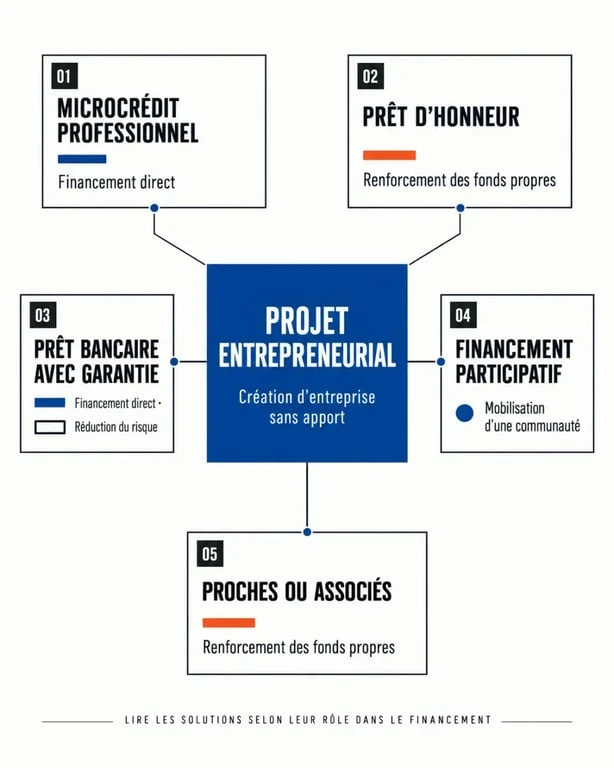
| Solution | Pour quel projet ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Petite activité, lancement progressif, accès bancaire difficile | Peut financer jusqu’à 17 000 € et s’accompagne souvent d’un suivi | Le remboursement doit rester compatible avec la trésorerie |
| Prêt d’honneur | Création ou reprise avec projet structuré | Prêt personnel sans garantie réelle, utile pour renforcer le plan de financement | La sélection repose sur la qualité du projet |
| Prêt bancaire avec garantie | Investissement matériel, local, véhicule ou stock | Une garantie peut faciliter l’accès au crédit | La caution personnelle peut engager le patrimoine du créateur |
| Financement participatif | Projet mobilisant une communauté ou prévente de produits | Teste l’intérêt commercial et apporte des fonds | Une campagne demande du temps et une communication active |
| Proches ou nouveaux associés | Besoin initial limité ou projet à plusieurs | Constitue un capital d’amorçage | Les modalités doivent être écrites et comprises par tous |
Microcrédit et prêt d’honneur : deux leviers souvent complémentaires
Le microcrédit professionnel peut servir de porte d’entrée lorsque le prêt bancaire est inaccessible, notamment pour un créateur sans épargne ou une micro-entreprise. Des structures comme l’Adie accompagnent les porteurs de projet dans cette démarche. Le prêt d’honneur, proposé notamment par Initiative France ou Réseau Entreprendre selon les territoires et les projets, peut renforcer le financement sans exiger de garantie sur les biens de l’entreprise.
Ces deux dispositifs n’ont pas le même usage. Le premier finance directement un besoin, tandis que le second améliore la solidité du plan de financement. Présentés avec un prêt bancaire ou une aide locale, ils peuvent rendre l’ensemble plus équilibré. Le porteur de projet doit toutefois vérifier les conditions d’accès, le montant accordé et la compatibilité des différents financements.
Les aides utiles pour les demandeurs d’emploi et les auto-entrepreneurs
Les aides ne remplacent pas systématiquement un crédit, mais elles peuvent réduire les charges des premiers mois ou sécuriser le revenu personnel du créateur. Dans un dossier, cet élément compte : moins l’entrepreneur doit prélever immédiatement sur son activité, plus la trésorerie de l’entreprise peut absorber le démarrage.
Comprendre les conditions et avantages de l’Acre — La fiche officielle détaille les conditions d’accès, la durée et les règles de maintien de l’aide à la création ou reprise d’entreprise.
ACRE, ARE et ARCE : sécuriser le démarrage
L’ACRE permet, sous conditions, une exonération partielle de cotisations sociales au début de l’activité. Pour une personne indemnisée par France Travail, le maintien de l’ARE peut préserver un revenu pendant la création. L’ARCE correspond au versement en capital d’une partie des droits restants ; le montant indiqué est de 45 % des droits restants. Le choix entre maintien de l’ARE et ARCE dépend de la régularité attendue des revenus et du besoin immédiat de liquidités.
Pour un auto-entrepreneur, il est préférable de séparer les finances personnelles et celles de l’activité dès le départ. Un faible niveau de charges peut faciliter le lancement, mais il ne supprime ni les achats nécessaires ni le décalage entre facturation et encaissement. Les aides régionales, départementales ou communales peuvent aussi compléter le montage. Elles varient selon le territoire et le secteur.
Construire un dossier qui transforme l’absence d’apport en risque mesuré
Un dossier convaincant ne promet pas une croissance spectaculaire. Il répond précisément à quatre questions : de combien avez-vous besoin, à quoi servira chaque euro, quand l’activité encaissera-t-elle ses premières recettes et comment le prêt sera-t-il remboursé ? Le business plan doit rester lisible, avec un prévisionnel cohérent et un plan de financement équilibré.
- Présentez une offre claire, vos clients cibles et votre mode d’acquisition.
- Détaillez les investissements, le stock, les frais administratifs et le besoin en fonds de roulement.
- Joignez les devis, lettres d’intention, premiers bons de commande ou éléments prouvant la demande.
- Expliquez votre expérience professionnelle, vos compétences et les formations utiles au projet.
- Indiquez les aides demandées, les prêts d’honneur envisagés et les garanties mobilisables.
- Préparez un scénario prudent si les ventes démarrent plus lentement que prévu.
Le prévisionnel permet de vérifier les effets de chaque décision sur la trésorerie. Un délai de paiement client trop optimiste, un stock surdimensionné ou une mensualité mal calibrée peut créer une tension avant même que l’activité ne devienne rentable. Simuler les encaissements et les décaissements mois par mois aide à repérer ce décalage et à demander un financement ajusté, plutôt qu’un montant rassurant mais insuffisant.
Garanties : comprendre ce que vous engagez
Sans apport, un prêteur peut demander une caution personnelle, un nantissement ou un gage. La caution signifie que le créateur peut devoir rembourser sur ses biens personnels si l’entreprise ne le fait pas. Le nantissement porte sur certains actifs ou droits, tandis que le gage concerne un bien mobilier. Avant de signer, demandez l’étendue exacte de l’engagement et vérifiez si une garantie publique, notamment via Bpifrance ou France Active, peut limiter le recours à la caution personnelle.
Avancer dans le bon ordre pour éviter les refus évitables
Un refus bancaire n’est pas toujours définitif. Il peut révéler un besoin mal chiffré, une durée de remboursement inadaptée ou des fonds propres trop faibles au regard de l’investissement. Avant de multiplier les demandes, mieux vaut corriger le plan de financement et solliciter un accompagnement. Cette préparation permet aussi de présenter le projet à un interlocuteur adapté à sa taille et à son secteur.
- Chiffrez le besoin de départ et distinguez investissements, trésorerie et dépenses personnelles.
- Identifiez les aides compatibles avec votre statut avant de déposer une demande de crédit.
- Faites examiner votre prévisionnel par une structure d’accompagnement ou un conseiller compétent.
- Recherchez un prêt d’honneur, un microcrédit ou une garantie en complément du prêt professionnel.
- Présentez aux banques un dossier complet, avec des pièces cohérentes et des justificatifs concrets.
Les interlocuteurs dépendent du projet : l’Adie pour le microcrédit et l’accompagnement, Initiative France ou Réseau Entreprendre pour les prêts d’honneur, France Travail pour les droits liés au chômage, et les réseaux locaux pour les aides territoriales. Un prêt création entreprise sans apport devient plus crédible lorsqu’il s’inscrit dans un parcours préparé, avec un besoin clairement défini et des solutions complémentaires, plutôt que dans une demande de crédit isolée.

- Obtenir un prêt pour créer une entreprise sans apport : les solutions qui rassurent les financeurs - 22 septembre 2026
- Veille marketing : 5 piliers pour transformer l’information en avantage concurrentiel - 21 septembre 2026
- Gestion de projet SEO : méthodologie, rituels et pilotage stratégique - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Télétravail d’équipe : cadrer la charte, outiller le collectif et tenir le lien
 Équipe remote, hybride ou distribuée : le cadre, les rituels et le workforce hub qui tiennent la distance
 Alternance dans la fonction publique : âge, contrat, rémunération et concours à connaître
 Formation business developer à Lyon : diplôme, alternance et débouchés concrets