Mutuelle en portage salarial : une obligation qui s’applique aussi aux indépendants (sauf exception)
Passer en portage salarial change la nature du lien qui vous unit à votre activité : vous restez maître de vos missions, mais vous devenez juridiquement salarié d’une société de portage. Cette bascule a une conséquence concrète et souvent sous-estimée : la mutuelle d’entreprise devient obligatoire, au même titre que pour n’importe quel salarié en CDI. Comprendre comment elle fonctionne, ce qu’elle coûte réellement et dans quels cas vous pouvez y échapper permet d’éviter les mauvaises surprises sur votre bulletin de salaire.
Pourquoi la mutuelle est obligatoire quand on est porté
Le portage salarial repose sur une relation tripartite entre le consultant, l’entreprise cliente et la société de portage, mais sur le plan du droit du travail, seule compte la relation entre le porté et la société de portage : celle-ci est l’employeur légal. Depuis l’accord national interprofessionnel de 2013, généralisé par la loi de sécurisation de l’emploi, toute entreprise employant au moins un salarié doit lui proposer une complémentaire santé collective. Les sociétés de portage n’échappent pas à cette règle, et le consultant porté, quel que soit son volume d’activité ou la durée de sa mission, entre dans le champ de cette obligation dès la signature de son contrat de travail.
Le statut de salarié porté change la donne par rapport au freelance classique
Un indépendant en micro-entreprise ou en société (EURL, SASU) choisit librement sa complémentaire santé sur le marché individuel, sans participation employeur. Le salarié porté, lui, perd cette liberté totale : il est rattaché au contrat collectif souscrit par sa société de portage, avec des garanties définies à l’avance et une cotisation partagée entre part patronale et part salariale. C’est souvent le point qui surprend le plus les consultants qui basculent d’un statut d’auto-entrepreneur vers le portage, habitués à gérer eux-mêmes leur protection santé.
Comment la cotisation est calculée et prélevée
La mécanique financière de la mutuelle en portage salarial suit les mêmes règles que pour n’importe quel contrat collectif obligatoire : l’employeur, ici la société de portage, doit financer au minimum 50 % de la cotisation, le solde étant à la charge du salarié. Concrètement, ce n’est pas la société de portage qui sort cet argent de sa poche : la totalité de la cotisation est intégrée dans le calcul de votre facturation, puisque c’est votre chiffre d’affaires qui finance l’ensemble de votre rémunération, vos charges sociales et vos avantages sociaux, mutuelle comprise.
Un prélèvement visible sur le bulletin de paie
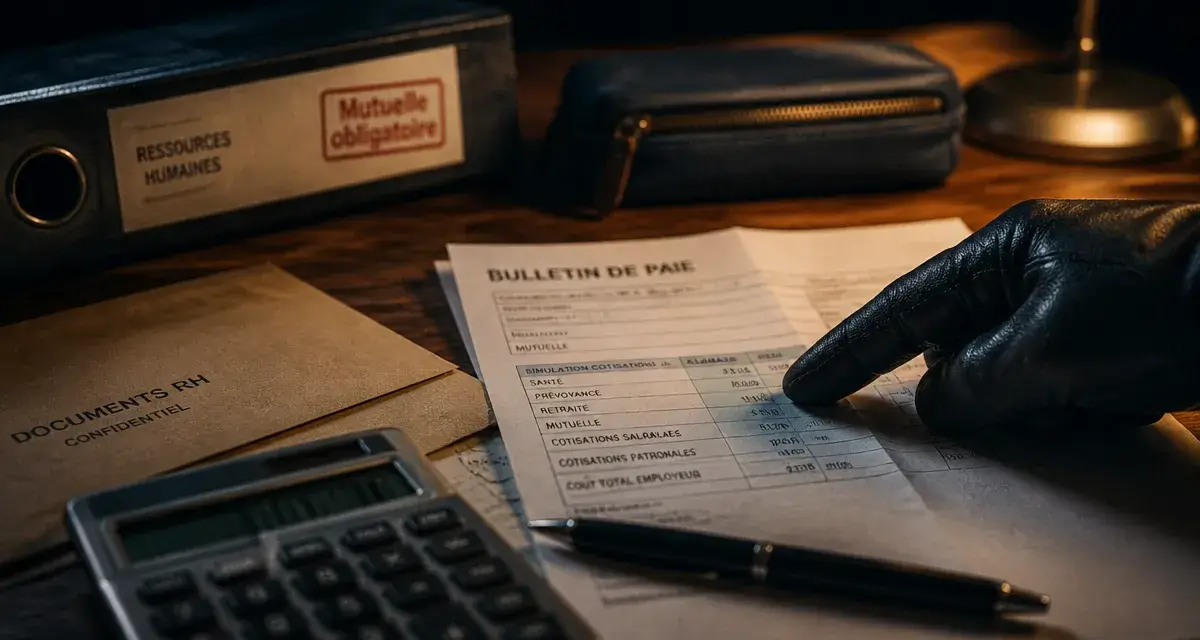
Sur votre bulletin de salaire, la ligne mutuelle apparaît comme une cotisation salariale, déduite du salaire brut, à côté de la part patronale qui figure elle aussi mais n’impacte pas votre net. Ce fonctionnement est identique à celui d’un salarié classique, à une nuance près : en portage, c’est vous qui, en amont, avez généré la marge nécessaire pour couvrir ces deux parts via votre facturation client. Beaucoup de consultants portés découvrent ce mécanisme au moment de leur premier bulletin, d’où l’intérêt de demander une simulation complète, mutuelle incluse, avant de signer avec une société de portage.
Ce que couvrent réellement les contrats proposés par les sociétés de portage
Les sociétés de portage salarial négocient en général des contrats collectifs avec des assureurs ou courtiers en santé, souvent déclinés en plusieurs niveaux de garanties : une formule de base qui respecte le socle du contrat responsable (panier de soins minimum incluant l’hospitalisation, les soins courants et l’optique), et des formules renforcées avec des remboursements plus généreux en dentaire, optique ou médecines douces, moyennant une surcotisation.
Comparer le niveau de base à une mutuelle individuelle
Le socle obligatoire d’un contrat collectif responsable couvre l’essentiel, mais reste souvent plus proche d’une protection minimale que d’une couverture haut de gamme. Si vous portez des lunettes, si vous avez des enfants à charge ou des besoins dentaires réguliers, il est utile de comparer ligne par ligne les garanties proposées par votre société de portage avec ce que vous trouveriez sur le marché individuel, pour vérifier que le rapport garanties/cotisation reste cohérent avec votre situation.
La possibilité de surclasser sa couverture
La plupart des sociétés de portage permettent de monter en gamme moyennant un supplément de cotisation, prélevé sur votre facturation comme le reste. C’est une option à activer si votre mission dure plusieurs mois ou années et que vos besoins de santé sont prévisibles : autant ajuster la couverture à votre réalité plutôt que de payer pour un contrat standard qui ne vous correspond pas.
Choisir sa formule sans se laisser guider par la seule brochure commerciale
Avant de valider un niveau de garanties, il est utile de passer en revue sa propre consommation de soins sur les deux ou trois dernières années : combien de consultations, quels types de soins, quelle fréquence chez l’ophtalmologiste ou le dentiste ? Cet historique chiffré de vos habitudes de santé est bien plus fiable que les argumentaires commerciaux des courtiers, qui présentent souvent des grilles de remboursement difficiles à interpréter sans point de comparaison personnel. Un consultant qui consulte peu et n’a pas d’enfants à charge n’a probablement pas besoin de surclasser sa mutuelle ; à l’inverse, une famille avec des besoins dentaires ou optiques réguliers a tout intérêt à vérifier les plafonds annuels avant de signer, plutôt que de découvrir un reste à charge important au moment des soins.
Les cas où l’on peut être dispensé de la mutuelle collective
La loi prévoit plusieurs cas de dispense d’adhésion à la mutuelle d’entreprise, qui s’appliquent aussi aux salariés portés. Le plus courant concerne les consultants déjà couverts par la mutuelle de leur conjoint dans le cadre d’un contrat collectif obligatoire : dans ce cas, une attestation de l’assureur du conjoint permet de demander une dispense et d’éviter la double cotisation. D’autres cas existent, comme la couverture par la complémentaire santé solidaire, un contrat individuel souscrit avant l’embauche et encore en cours, ou une situation de salarié à temps très partiel ou en CDD court selon les conditions fixées par l’accord de branche.
La procédure à suivre pour demander une dispense
La dispense n’est jamais automatique : elle doit être demandée par écrit auprès de la société de portage, avec les justificatifs nécessaires, dès la signature du contrat de travail ou lors du renouvellement annuel de l’attestation. Sans cette démarche active, la cotisation mutuelle continue d’être prélevée sur votre facturation, même si vous êtes déjà couvert par ailleurs. C’est un point de vigilance simple mais qui peut représenter une économie réelle sur votre rémunération nette, surtout pour les consultants dont le conjoint bénéficie déjà d’une bonne couverture collective.
Anticiper la mutuelle dans le calcul de sa rémunération cible
Puisque la cotisation mutuelle, part patronale comme part salariale, est financée in fine par votre chiffre d’affaires, il est préférable de l’intégrer dès le départ dans votre calcul de taux journalier moyen ou de tarif de mission. Un consultant qui fixe son prix sans tenir compte de ce poste risque de voir sa rémunération nette rognée par des charges qu’il n’avait pas anticipées. Demander à sa société de portage une simulation détaillée, faisant apparaître séparément charges sociales, frais de gestion et cotisation mutuelle, permet de partir sur une base de facturation réaliste et d’éviter les écarts de trésorerie en fin de mois.

- Mutuelle en portage salarial : une obligation qui s’applique aussi aux indépendants (sauf exception) - 20 septembre 2026
- Freelance SEO : Missions, TJM et 4 réflexes pour réussir votre recrutement - 10 septembre 2026
- Trouver des clients en freelance sans message générique : réseau, plateformes et prospection ciblée - 6 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Which Freelancing Skills Pay, Start Fast, and Fit Your Background?
 Frais professionnels portage salarial : les justificatifs qui protègent votre net
 RC pro, prévoyance, matériel : les assurances freelance à vérifier avant de signer
 Chef de projet digital freelance : cadrage, coordination et TJM sans flou