Portage salarial en Allemagne : le contrat français ne suffit pas à sécuriser la mission
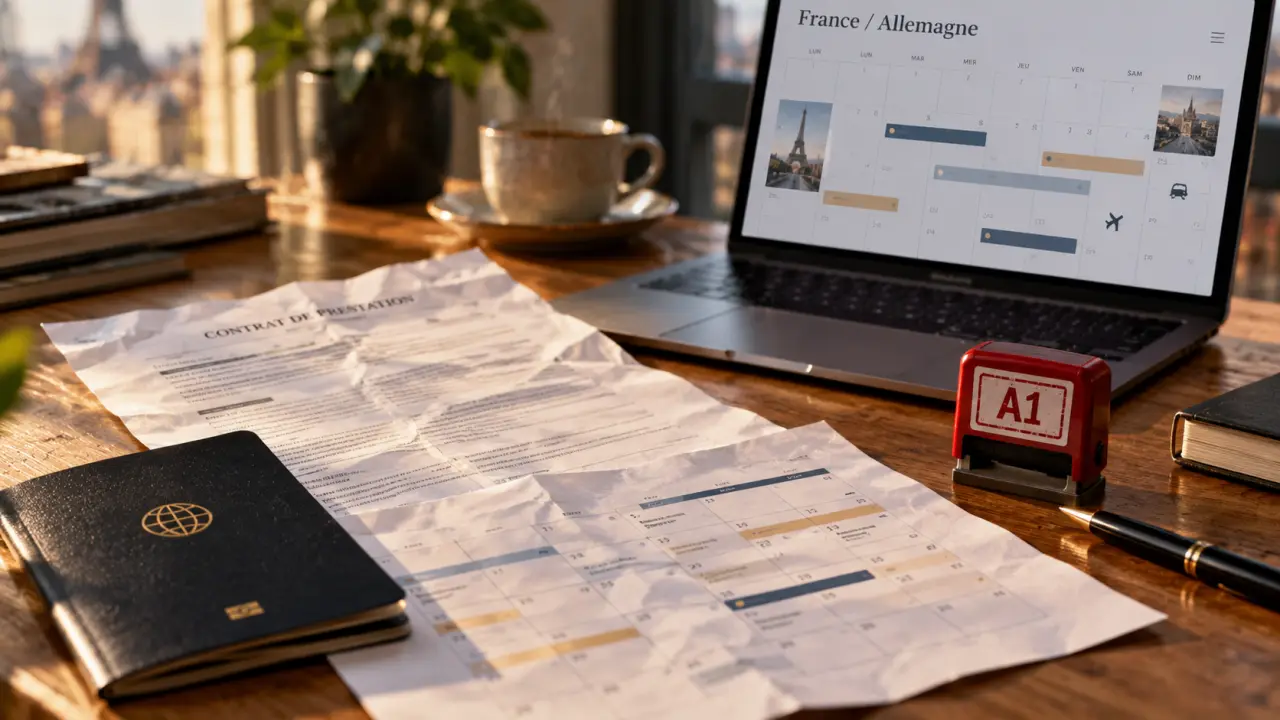
Travailler pour un client allemand par l’intermédiaire d’une société de portage est envisageable, mais le montage dépend d’abord du lieu où vous exercez réellement. Une prestation réalisée depuis la France, une mission temporaire outre-Rhin et une installation durable en Allemagne ne relèvent pas des mêmes règles. Avant de comparer les frais de gestion, il faut donc identifier l’employeur, le régime de protection sociale et les obligations applicables à la mission.
Le lieu de travail change davantage les règles que la nationalité du client
L’expression portage salarial en Allemagne recouvre plusieurs situations. Le portage français repose sur une relation entre un professionnel salarié, une société de portage qui l’emploie et un client auquel la prestation est facturée. Ce fonctionnement ne se transpose toutefois pas automatiquement dans le droit allemand.
Testez vos connaissances sur le portage salarial en Allemagne
Répondez aux 7 questions, puis validez vos réponses pour découvrir votre score et les explications.
Ce quiz est pédagogique et ne constitue pas un conseil juridique personnalisé.
Vous travaillez depuis la France pour une entreprise allemande
Si vous réalisez votre mission depuis votre domicile ou votre bureau en France, le caractère allemand du client ne transforme pas, à lui seul, votre emploi en activité exercée en Allemagne. Un portage français peut constituer une solution, sous réserve que la mission remplisse ses conditions légales. Il faut notamment vérifier l’autonomie du professionnel, la nature de l’expertise fournie et les conditions de recours au portage chez le client.
Le contrat commercial doit préciser le périmètre de la prestation, les livrables, les déplacements éventuels et les modalités de facturation. Le traitement de la TVA doit également être confirmé par la société de portage selon la situation des entreprises et la nature du service.
Vous exercez physiquement en Allemagne
Un déplacement ponctuel ne se traite pas comme une présence régulière sur le site du client. Dès que le travail est réalisé en Allemagne, il faut examiner les règles locales impératives, la sécurité sociale et l’éventuelle qualification de mise à disposition de personnel. Une installation durable nécessite une analyse plus large, notamment de la paie et de la fiscalité.
Le bon point de départ est un calendrier prévisionnel des lieux de travail : jours en France, jours en Allemagne et éventuelles interventions dans d’autres pays. Sans cette information, une proposition commerciale reste difficile à évaluer.
Vérifier si la mission relève d’une prestation ou de la mise à disposition
La distinction essentielle ne tient pas au nom donné au contrat, mais à l’organisation réelle du travail. En Allemagne, la mise à disposition de salariés est encadrée par l’Arbeitnehmerüberlassungsgesetz, généralement abrégé en AÜG. Elle peut nécessiter une autorisation délivrée par la Bundesagentur für Arbeit.
Comprendre et obtenir le certificat A1 de sécurité sociale — Cette référence officielle explique le formulaire A1, qui certifie la législation de sécurité sociale applicable aux travailleurs exerçant dans un autre pays.
L’autonomie doit se retrouver dans les faits
Une mission organisée autour d’un résultat, avec une méthode de travail autonome et des responsabilités clairement définies, ne présente pas le même profil qu’une intégration quotidienne dans les équipes du client. Si celui-ci fixe les horaires, attribue les tâches et dirige concrètement l’activité, la qualification du montage mérite une vigilance particulière.
Il ne suffit donc pas d’intituler le document « contrat de prestation ». Les conditions d’exécution doivent être cohérentes avec le cadre juridique retenu. Lorsque l’AÜG s’applique, des obligations spécifiques peuvent concerner notamment l’autorisation, la durée de mise à disposition et l’égalité de traitement.
Le statut d’indépendant n’est pas un raccourci
Certains prestataires proposent de remplacer le portage par une activité indépendante allemande. C’est un changement de statut, pas une simple variante administrative. Il faut alors examiner le risque de Scheinselbstständigkeit, c’est-à-dire de fausse indépendance, lorsque la réalité de la relation ressemble à un emploi salarié.
Pour garder une grille de lecture claire, distinguez votre « bulle » d’autonomie du périmètre de contrôle du client : qui choisit vos méthodes, valide vos absences, fournit les outils et décide des priorités ? Dessiner cette frontière avant la signature permet de repérer les contradictions entre la liberté annoncée et le fonctionnement prévu. C’est souvent plus instructif qu’une brochure promettant de prendre en charge toutes les formalités.
Protection sociale et impôts : deux analyses à mener séparément
Être payé par une société française ne signifie pas nécessairement cotiser en France ni y être imposé sur l’intégralité de sa rémunération. L’affiliation sociale et l’imposition répondent à des règles distinctes. Elles doivent être étudiées à partir de votre résidence, de vos lieux d’activité et des conditions de la mission.
Le maintien au régime français n’est pas automatique
Dans certaines situations de détachement temporaire au sein de l’Union européenne, le maintien à la sécurité sociale du pays d’origine est possible sous conditions. Le document A1 atteste de la législation de sécurité sociale applicable. Il ne constitue ni une autorisation générale de travailler, ni une validation du montage contractuel au regard du droit allemand.
Une activité habituelle dans plusieurs États relève d’une analyse différente de celle d’un détachement ponctuel. Demandez qui détermine le régime applicable, qui sollicite les documents nécessaires et comment seront gérés les soins, les arrêts de travail et les accidents professionnels.
La règle des 183 jours ne suffit pas à trancher
La convention fiscale franco-allemande permet de déterminer les droits d’imposition respectifs des deux pays. La durée de présence peut intervenir dans l’analyse, mais rester moins de 183 jours en Allemagne ne garantit pas, à lui seul, une imposition exclusivement française. Les autres conditions conventionnelles doivent aussi être examinées, notamment celles relatives à l’employeur et à la prise en charge de la rémunération.
La résidence fiscale et les obligations déclaratives doivent également être vérifiées. En cas d’installation, de télétravail transfrontalier régulier ou de situation familiale répartie entre les deux pays, une consultation fiscale ciblée est préférable à une simulation standard.
Comparer le revenu réel plutôt qu’un pourcentage de frais
Deux offres affichant les mêmes frais de gestion peuvent aboutir à des résultats différents. Le montant disponible dépend du coût employeur, des cotisations, des frais professionnels, des assurances et des éventuelles prestations supplémentaires. Une estimation sérieuse doit préciser ses hypothèses et distinguer le revenu avant impôt du montant effectivement versé après retenues applicables.
| Élément à comparer | Vérification utile |
|---|---|
| Chiffre d’affaires | Nombre de jours facturables, tarif et délais de paiement du client. |
| Frais de gestion | Assiette de calcul, minimum éventuel et services exclus. |
| Coût salarial | Pays d’affiliation, cotisations et hypothèses de rémunération. |
| Frais de mission | Transport, logement, justificatifs et accord de remboursement du client. |
| Protection | Couverture territoriale des assurances et garanties effectivement applicables. |
Demandez une simulation écrite fondée sur votre calendrier réel. Un tarif journalier satisfaisant peut devenir moins intéressant si les déplacements, l’hébergement et les périodes non facturées restent à votre charge. Vérifiez aussi les conditions de versement du salaire en cas de retard de paiement et le traitement des périodes sans mission.
Les validations à obtenir avant de signer
Le bon interlocuteur n’est pas seulement celui qui sait facturer un client allemand. C’est celui qui peut expliquer le cadre retenu, ses limites et les démarches nécessaires. Une société de portage française, un employeur local ou une structure de mise à disposition autorisée ne proposent pas des solutions juridiquement interchangeables.
- Identifier l’employeur légal : raison sociale, pays d’établissement et droit applicable au contrat.
- Décrire la mission réelle : lieux, durée, livrables, autonomie et encadrement par le client.
- Faire confirmer la qualification juridique : prestation autonome ou mise à disposition, avec vérification de l’autorisation si nécessaire.
- Clarifier les obligations transfrontalières : affiliation sociale, document A1 lorsque pertinent et formalités allemandes applicables.
- Obtenir un chiffrage détaillé : rémunération, frais, assurances et conditions de fin de mission.
Pour un ressortissant hors Union européenne, les droits au séjour et au travail doivent aussi être contrôlés : un titre français n’autorise pas nécessairement à exercer en Allemagne. En présence d’une incertitude importante, faites valider le montage par un professionnel du droit ou de la fiscalité franco-allemande avant de commencer. La sécurité de la mission repose sur la cohérence entre les contrats, les démarches et le travail réellement effectué.

- Portage salarial en Allemagne : le contrat français ne suffit pas à sécuriser la mission - 29 octobre 2026
- Portage salarial à Pontivy : un cadre salarié pour lancer son activité indépendante - 12 octobre 2026
- Portage salarial VTC : plus d’autonomie, sans négliger les obligations professionnelles - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Salaire proratisé, congés payés et 6 mois pour contester : comment calculer un solde de tout compte ?
 Expert-comptable freelance : forfait, distance et pièges à éviter avant de signer
 Freelance SEO : Missions, TJM et 4 réflexes pour réussir votre recrutement
 Mutuelle en portage salarial : une obligation qui s’applique aussi aux indépendants (sauf exception)