Comment déclarer une formation professionnelle aux impôts ?
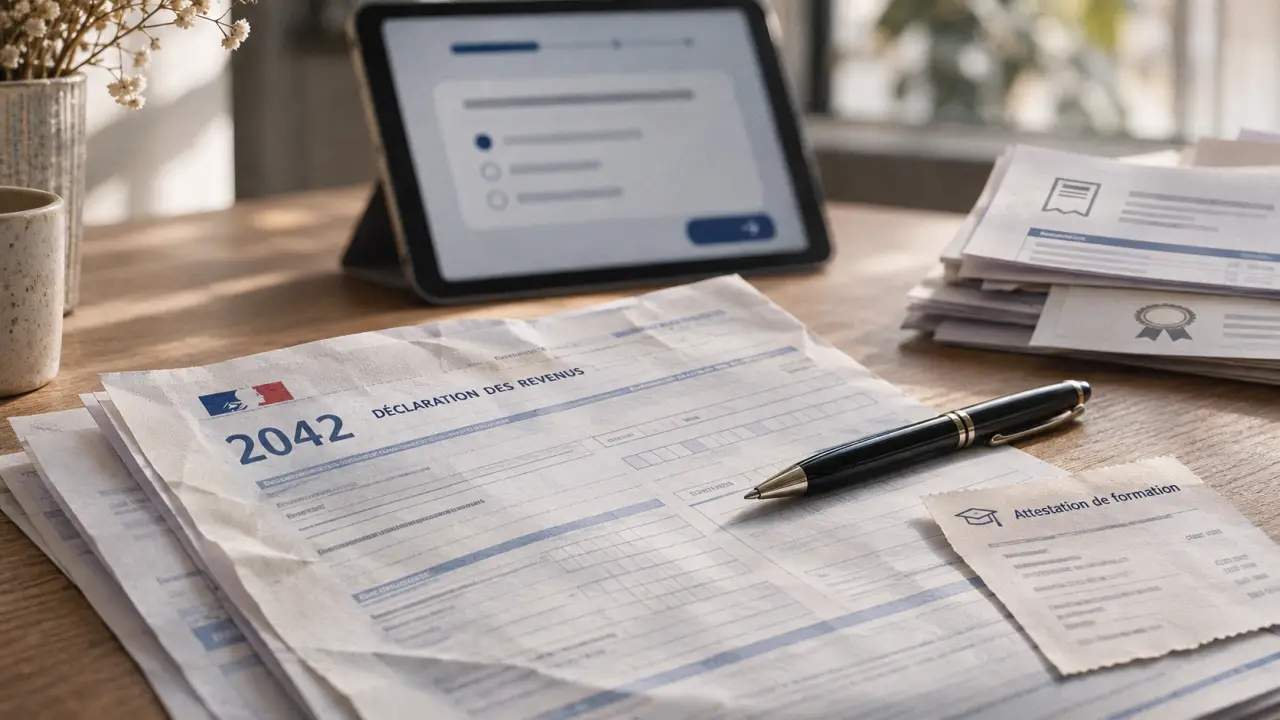
Pour déclarer une formation professionnelle aux impôts, indiquez les rémunérations imposables que vous avez perçues pendant la formation dans la rubrique des revenus correspondante. Si vous avez payé certains frais pour suivre cette formation, vous pouvez, sous conditions, les déduire en choisissant les frais réels, dans les cases 1AK à 1DK.
Une formation non rémunérée ne crée pas de revenu à déclarer à ce titre. Ses frais peuvent néanmoins être déductibles si la formation répond à un objectif professionnel et si vous pouvez justifier les dépenses. Dans tous les cas, la déduction porte sur les sommes restées à votre charge : elle ne rembourse pas directement le prix de la formation.
Que faut-il déclarer lorsque la formation est rémunérée ?
Les rémunérations et indemnités perçues au titre d’une formation professionnelle sont en principe imposables. Ne confondez pas cette rémunération avec le financement des frais pédagogiques versé directement à l’organisme de formation.
Testez vos connaissances sur la déclaration d’une formation
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Ce quiz reprend les thèmes abordés et ne remplace pas les indications détaillées de l’article.
Sur votre déclaration, partez du montant imposable communiqué sur vos documents de paie ou votre relevé fiscal. Comparez-le au montant prérempli. Si les informations diffèrent ou si une somme manque, corrigez la déclaration à partir de ces documents. Le montant imposable n’est pas nécessairement égal au total des virements reçus sur votre compte.
Si vous avez travaillé une partie de l’année et suivi une formation rémunérée le reste du temps, les revenus imposables de ces deux périodes entrent dans votre déclaration de l’année concernée. Évitez de compter deux fois une somme déjà comprise dans le montant prérempli.
Et si la formation n’est pas rémunérée ?
Vous ne déclarez aucune rémunération au titre d’une formation qui ne vous en verse pas. Cela ne dispense pas de déclarer vos autres revenus imposables de l’année. L’absence de rémunération ne rend pas non plus les frais automatiquement déductibles : leur lien avec votre projet professionnel et leur montant doivent pouvoir être établis.
Quels frais de formation peuvent être déduits ?
Les dépenses doivent avoir une utilité professionnelle : par exemple, maintenir ou améliorer vos compétences pour exercer votre métier, ou préparer l’accès à une autre profession. Une formation suivie pour un intérêt strictement personnel ne remplit pas ce critère.
Parmi les frais susceptibles d’être retenus, lorsqu’ils sont nécessaires à la formation et restent à votre charge :
- les frais pédagogiques que vous avez payés ;
- les déplacements pour vous rendre sur le lieu de formation ;
- les frais supplémentaires de repas liés à la formation ;
- la documentation et les fournitures nécessaires.
Pour les repas, il ne s’agit pas de déduire systématiquement toute l’addition : seule la part supplémentaire liée à la situation professionnelle entre dans le calcul. De même, une dépense personnelle ou sans rapport avec la formation ne devient pas déductible parce qu’elle a été engagée pendant cette période.
Retirez les remboursements et prises en charge du calcul. Si une formation coûte 1 500 € et qu’un financeur règle 1 000 € directement, votre dépense personnelle est de 500 €, avant tout autre remboursement éventuel. Vous ne pouvez pas déduire les 1 500 €.
Frais réels ou déduction forfaitaire : comment choisir ?
Pour les revenus relevant des traitements et salaires, l’administration applique normalement une déduction forfaitaire de 10 % pour frais professionnels. Vous pouvez choisir les frais réels à la place. Ce choix ne concerne pas seulement la formation : il porte sur l’ensemble de vos frais professionnels déductibles pour l’année.
Faites donc le total de vos frais admissibles, y compris ceux liés à votre activité professionnelle en dehors de la formation, puis comparez-le à la déduction forfaitaire qui vous est applicable. Ne cumulez pas les deux pour les mêmes revenus. Le forfait est soumis à des limites : la comparaison ne se réduit donc pas toujours à calculer 10 % du salaire.
| Situation | Déduction forfaitaire | Frais réels |
|---|---|---|
| Principe | Appliquée automatiquement aux revenus concernés | À choisir et à chiffrer dans la déclaration |
| Dépenses prises en compte | Forfait, sans ajout séparé des frais de formation | Total des frais professionnels admissibles et justifiés |
| Choix utile | Lorsque le forfait applicable est plus élevé | Lorsque le total déductible dépasse le forfait applicable |
Un exemple pour comparer
Supposons un revenu salarial imposable de 25 000 € et une déduction forfaitaire applicable de 2 500 €. Vous avez payé 1 200 € pour votre formation et calculé 1 800 € d’autres frais professionnels admissibles, sans remboursement : vos frais réels atteignent 3 000 €. Dans cet exemple, ils dépassent le forfait de 500 €.
Cet écart correspond à une baisse supplémentaire du revenu imposable, pas à une baisse équivalente de l’impôt. L’économie dépend de l’ensemble de la situation fiscale du foyer. La tranche marginale donne un repère, mais d’autres mécanismes du calcul de l’impôt peuvent modifier le résultat.
Comment remplir la déclaration en frais réels ?
- Rassemblez vos revenus imposables. Prenez les montants figurant sur vos documents fiscaux et contrôlez les sommes préremplies.
- Listez vos dépenses professionnelles de l’année. Distinguez les frais de formation de vos autres frais professionnels, puis retirez les montants pris en charge ou remboursés.
- Comparez avec le forfait applicable. Retenez les frais réels si leur déduction est plus favorable dans votre situation.
- Inscrivez le total dans la case de frais réels correspondant au déclarant. Les cases vont de 1AK à 1DK dans la rubrique des traitements et salaires, en ligne ou sur le formulaire 2042.
- Détaillez le calcul. Indiquez la nature et le montant des frais dans l’espace prévu pour les précisions, puis gardez vos justificatifs.
La case de frais réels ne sert pas à déclarer la rémunération : celle-ci et les dépenses occupent des emplacements distincts. Pour un couple déclarant ensemble, chaque personne indique ses propres frais dans la case qui lui correspond.
Formation non rémunérée : que se passe-t-il si les frais dépassent les revenus ?
Dans certaines situations, des frais de formation déductibles peuvent dépasser les revenus de la catégorie des traitements et salaires, voire être engagés en l’absence de rémunération. Il peut alors apparaître un déficit dans cette catégorie. Ce n’est pas la même chose qu’un crédit d’impôt : la dépense ne donne pas lieu à un remboursement automatique de son montant.
Ce déficit s’impute d’abord sur les autres revenus du foyer entrant dans le revenu global de la même année. Si ce revenu ne suffit pas à l’absorber, le solde peut être reporté sur les revenus globaux des années suivantes, jusqu’à la sixième année incluse. Conservez le détail de son origine et de son utilisation d’une déclaration à l’autre.
Quels justificatifs conserver ?
Les documents doivent permettre de relier chaque dépense à votre formation, de déterminer ce que vous avez réellement payé et d’expliquer votre calcul. Constituez un dossier avec :
- le programme, la convention ou l’attestation de formation, ainsi que les éléments montrant son objectif professionnel ;
- les factures acquittées des frais pédagogiques, fournitures et documents ;
- les titres de transport et les éléments ayant servi au calcul de vos déplacements ;
- les justificatifs de repas et le détail de la part supplémentaire retenue ;
- les relevés de remboursement ou de prise en charge ;
- un récapitulatif annuel du total déclaré et les documents relatifs à un éventuel déficit reporté.
Gardez aussi vos documents de rémunération : ils permettent de rapprocher les montants déclarés de ceux qui vous ont été versés. Ne joignez pas automatiquement toutes les pièces à la déclaration, mais conservez-les pour pouvoir répondre à une demande de l’administration.
Contrôle et précautions
L’administration peut vous demander de justifier les frais réels que vous avez déduits. Les dépenses sans lien avec une activité professionnelle, non justifiées ou déjà remboursées peuvent alors être remises en cause : l’impôt éludé est rappelé, avec des intérêts de retard et, selon les cas, une majoration. Pour limiter ce risque :
- ne déduisez que des dépenses que vous pouvez prouver ;
- retirez tout ce qui a été remboursé ou pris en charge ;
- corrigez votre déclaration dès que vous constatez une erreur ou un oubli.
Questions fréquentes
Une formation payée par un tiers est-elle déductible ?
Vous ne déduisez pas la part réglée par un tiers. En revanche, un reste à charge personnel et des frais annexes non remboursés peuvent entrer dans les frais réels s’ils remplissent les conditions de déduction.
Peut-on déclarer les frais si la formation prépare une reconversion ?
Oui, une formation visant l’accès à un autre métier peut ouvrir droit à déduction. Il faut pouvoir expliquer le projet professionnel, justifier les dépenses et choisir les frais réels plutôt que le forfait.
Les mêmes cases s’appliquent-elles aux indépendants ?
Non. Les cases 1AK à 1DK concernent les frais réels associés aux traitements et salaires. Au régime réel, un indépendant peut, sous conditions, déduire de son résultat les frais de formation liés à son activité et restés à sa charge. Au régime micro, un abattement forfaitaire tient compte des charges : les dépenses réelles de formation ne se déduisent pas séparément.
Quand déclarer les sommes et les frais ?
La déclaration porte sur les revenus et dépenses de l’année concernée. Par exemple, les montants de 2025 sont à prendre en compte dans la déclaration des revenus de 2025, déposée en 2026. Classez donc vos justificatifs par année, même si la formation se poursuit sur deux années civiles.
- Comment déclarer une formation professionnelle aux impôts ? - 20 novembre 2026
- Agent de nettoyage de train à Paris : métier et formation professionnelle - 19 novembre 2026
- Formation Instagram en ligne : comparatif, prix, financement et critères pour bien choisir - 18 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Design, artisanat ou digital : comment choisir un métier créatif sans se tromper ?
 RC Pro, multirisque, prévoyance : les garanties à prévoir avant la première mission
 Formation neurosciences en ligne : un certificat ne suffit pas à qualifier un cursus
 Formation aux premiers secours : laquelle choisir et à quel prix ?