Comptable pour micro-entreprise : l’autonomie suffit jusqu’à la TVA ou au changement de statut
Un comptable n’est pas obligatoire pour une micro-entreprise. Dans la plupart des cas, vous pouvez gérer vous-même une comptabilité simplifiée. Cette organisation a toutefois ses limites : l’arrivée de la TVA, plusieurs activités ou un changement de statut augmentent rapidement le risque d’erreur et la charge administrative.
Ce que vous devez gérer seul, même sans comptable
Le régime micro allège les formalités, mais il ne supprime pas vos obligations. Vous n’avez pas de bilan comptable ni de compte de résultat à produire chaque année, mais vous devez suivre vos encaissements, conserver vos justificatifs et déclarer votre chiffre d’affaires dans les délais.
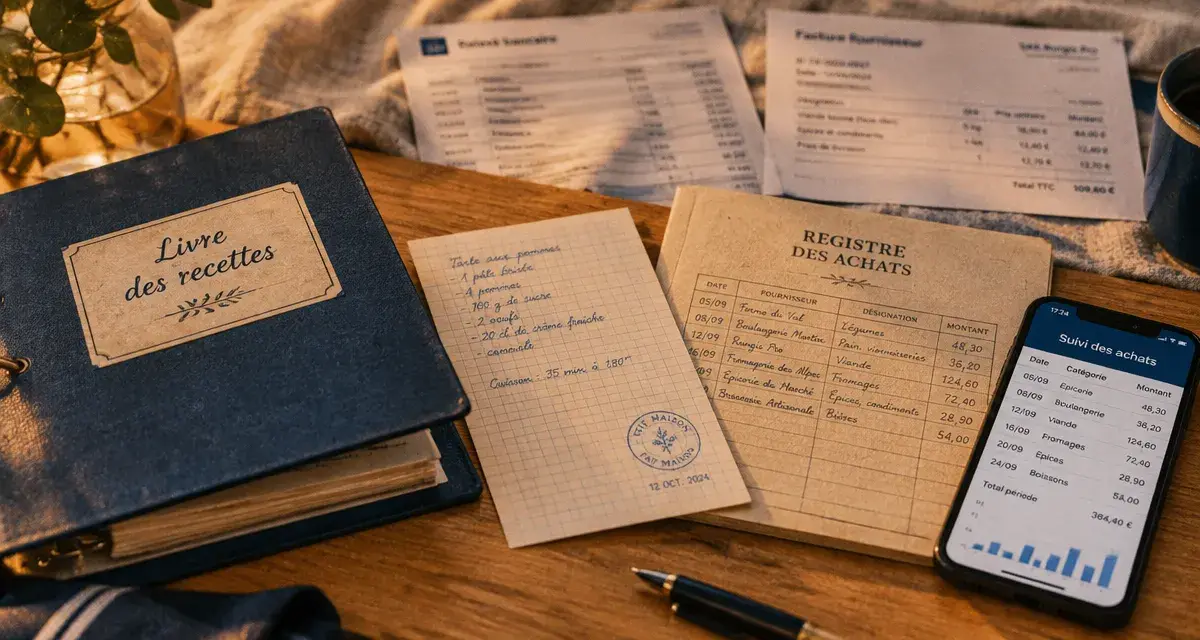
Le livre des recettes et le registre des achats
Vous devez tenir un livre des recettes dans lequel chaque encaissement apparaît par ordre chronologique. La date, l’origine de la recette, son montant et le moyen de paiement doivent être clairement indiqués. Cette obligation concerne toutes les micro-entreprises.
Si vous vendez des marchandises, fournissez des logements ou exercez une activité de restauration, vous devez également tenir un registre des achats. Ce document permet de suivre les dépenses liées à l’activité et de conserver une vue claire des opérations réalisées.
Vous pouvez utiliser un registre papier, un tableur ou un logiciel. L’outil importe moins que la régularité. Une recette saisie plusieurs mois après son encaissement est plus difficile à vérifier et rend le suivi de trésorerie moins fiable. Un classement mensuel des justificatifs limite aussi les recherches au moment des déclarations.
Facturer, conserver et déclarer sans attendre
Chaque vente ou prestation doit faire l’objet d’une facturation conforme lorsque la situation l’exige. Conservez vos factures émises, vos factures fournisseurs et les autres pièces justificatives pendant 10 ans. Ces documents servent à prouver la réalité de votre activité, notamment en cas de contrôle.
Vous devez aussi déclarer votre chiffre d’affaires à l’URSSAF selon la périodicité choisie, mensuelle ou trimestrielle. Cette obligation reste valable même lorsque vous n’avez rien encaissé : vous devez alors déclarer 0 €. Un oubli peut entraîner des pénalités et, si la situation se prolonge, une taxation d’office.
La déclaration sert également de base au calcul de vos cotisations et, selon votre situation, de vos impôts. La tenir à jour permet donc de suivre vos échéances et d’éviter un décalage entre votre activité réelle et les montants déclarés.
Le compte bancaire et la TVA : les deux seuils à surveiller
Deux sujets créent souvent de la confusion chez les auto-entrepreneurs : le compte bancaire dédié et la franchise en base de TVA. Aucun ne rend automatiquement indispensable le recours à un comptable, mais chacun demande un suivi précis.
Quand le compte bancaire dédié devient obligatoire
Un compte bancaire dédié à l’activité devient obligatoire lorsque votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives. Il ne s’agit pas nécessairement d’un compte bancaire professionnel. Il doit toutefois être séparé de vos opérations personnelles.
Cette séparation facilite le rapprochement entre vos encaissements, vos dépenses et vos déclarations. Elle permet aussi de repérer plus vite une recette oubliée ou une dépense professionnelle mélangée à un achat personnel.
Même avant ce seuil, utiliser un compte dédié reste une pratique utile. Vous évitez ainsi de confondre un virement personnel avec un paiement client, de perdre la trace d’une dépense professionnelle ou de devoir reprendre plusieurs mois de relevés avant une déclaration.
Le signal discret qui annonce une gestion plus complexe
La comptabilité ne devient pas toujours difficile du jour au lendemain. Le premier signal est souvent un écart entre le relevé bancaire, les factures et le montant que vous pensez devoir déclarer. Un acompte encaissé, un paiement en plusieurs fois, une vente remboursée ou une commission prélevée par une plateforme peut brouiller le suivi.
Un rapprochement mensuel permet de repérer ces écarts pendant qu’ils sont encore faciles à corriger. Il suffit de comparer les encaissements du compte dédié avec le livre des recettes et les factures correspondantes. Cette vérification aide aussi à surveiller l’approche des seuils de TVA.
Tant que vous relevez de la franchise en base de TVA, vous ne facturez en principe pas cette taxe. Lorsque les seuils applicables sont dépassés, les factures, les déclarations et le suivi de la TVA demandent davantage de rigueur. C’est souvent à ce moment qu’un comptable pour micro-entreprise devient pertinent.
Autogestion, logiciel ou expert-comptable : choisissez selon votre situation
La bonne solution ne dépend pas uniquement du chiffre d’affaires. Le nombre de factures, la nature de l’activité, la présence ou non de TVA, votre aisance administrative et le temps disponible sont tout aussi importants.
| Solution | Pour quel profil ? | Budget indicatif | Point de vigilance |
|---|---|---|---|
| Autogestion | Activité simple, peu de factures, sans TVA | 0 € | Vous gérez seul les échéances et les contrôles |
| Logiciel de comptabilité | Indépendant autonome qui veut automatiser le suivi | 0 à 15 € par mois | Le logiciel ne remplace pas l’analyse d’un professionnel |
| Expert-comptable en ligne | Besoin de conseils accessibles et d’une gestion à distance | 18 à 60 € par mois | Vérifiez les prestations réellement incluses |
| Cabinet traditionnel | Situation complexe ou besoin d’échanges réguliers | 30 à 100 € par mois | Une solution coûteuse pour une micro-activité très simple |
Un logiciel convient souvent à un graphiste ou à un consultant qui émet quelques factures par mois et suit régulièrement ses encaissements. Il peut automatiser certaines saisies, classer les documents et rappeler les échéances, mais vous restez responsable de la qualité des informations enregistrées.
Un artisan qui vend des produits, achète du matériel ou rencontre plusieurs règles de TVA peut davantage bénéficier d’un accompagnement humain. Le choix dépend alors du temps à consacrer au suivi et du risque lié à une erreur.
L’objectif n’est pas de déléguer par réflexe. Il s’agit de choisir le niveau d’aide qui réduit un risque ou libère du temps utile. Pour une activité stable et simple, l’autogestion peut suffire. Pour une activité qui évolue rapidement, un rendez-vous ponctuel peut déjà apporter un cadre.
Les situations où un comptable devient vraiment utile
L’expert-comptable n’est pas requis pour valider vos comptes de micro-entrepreneur. Son intervention peut toutefois être ponctuelle ou régulière lorsque vos décisions ont des conséquences fiscales, sociales ou juridiques.
- Vous devenez redevable de TVA : il faut fiabiliser les factures, les déclarations et le suivi de la taxe.
- Vous cumulez plusieurs activités : la vente, les prestations de services et les revenus annexes rendent le classement des recettes moins intuitif.
- Votre activité grandit vite : le dépassement des seuils doit être anticipé pour éviter de subir un changement de régime sans préparation.
- Vous envisagez une société : le passage en SASU, EURL ou dans une autre structure implique des comptes annuels et une comptabilité plus complète.
- Vous redoutez une erreur passée : une consultation de régularisation peut être plus adaptée qu’un abonnement annuel.
Un changement de statut modifie le niveau de suivi attendu. Une société doit notamment produire des comptes annuels, alors que la micro-entreprise bénéficie d’obligations comptables allégées. Anticiper cette transition permet de comparer les options avant que les nouvelles formalités ne s’imposent.
Avant de confier votre dossier, vérifiez que le professionnel qui propose une mission d’expertise comptable est bien inscrit à l’Ordre des experts-comptables. Demandez une lettre de mission claire. Elle doit préciser les tâches prises en charge, les déclarations incluses, le prix et les limites de l’accompagnement.
Évaluer le prix d’un comptable sans payer pour des services inutiles
Les tarifs observés pour un accompagnement comptable en micro-entreprise vont d’environ 30 à 800 € par an, selon la formule et le niveau de suivi. Une vérification annuelle n’a pas le même coût qu’une gestion de TVA, des échanges fréquents ou un accompagnement lors d’un changement de statut.
Comparer le coût au risque réellement évité
Un abonnement de 200 ou 400 € par an peut être pertinent si vous facturez régulièrement, manquez de temps ou souhaitez un regard extérieur avant un franchissement de seuil. Il peut aussi vous aider à maintenir un suivi régulier lorsque les opérations deviennent plus nombreuses.
À l’inverse, une micro-entreprise débutante, sans TVA et avec peu de mouvements peut rester en autogestion. Un tableau fiable, un classement régulier des justificatifs et des rappels d’échéances peuvent suffire si vous maîtrisez les obligations applicables.
Pour choisir, posez-vous trois questions : mes recettes sont-elles faciles à retracer ? Puis-je déclarer à temps sans stress ? Une erreur de TVA, de facture ou de régime aurait-elle un impact important sur mon activité ? Si une réponse vous inquiète, commencez par une consultation ponctuelle. Vous obtiendrez un diagnostic concret sans transformer une obligation légère en dépense fixe disproportionnée.

- Comptable pour micro-entreprise : l’autonomie suffit jusqu’à la TVA ou au changement de statut - 16 octobre 2026
- Créer son entreprise avec ConstruisTonBusiness.fr : 5 modules pour passer de l’idée à l’action - 15 octobre 2026
- Cabinet de recrutement startup : le mauvais contrat peut coûter plus cher que la chasse - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Gestion intérimaire : contrats, délais de 2 jours ouvrables et conformité RH
 Frais professionnels portage salarial : les justificatifs qui protègent votre net
 RC pro, prévoyance, matériel : les assurances freelance à vérifier avant de signer
 Freelance SEO à Paris : optimisez votre visibilité organique sans les coûts d’une agence