Plafond micro-entreprise 2025 : un premier dépassement ne vous fait pas sortir du régime
En 2025, le plafond de chiffre d’affaires d’une micro-entreprise dépend de l’activité exercée. Trois notions doivent être distinguées : le plafond du régime micro-fiscal, les seuils de franchise de TVA et les règles applicables en cas de dépassement. Dépasser un seuil ne signifie donc pas automatiquement perdre son régime dès la première année.
Les plafonds de chiffre d’affaires applicables en 2025
Les plafonds de la micro-entreprise s’apprécient sur le chiffre d’affaires annuel hors taxes encaissé. Ils déterminent le maintien du régime micro-fiscal et du mode simplifié de calcul de l’impôt sur le revenu. En 2025, le seuil varie selon la nature de l’activité.
| Nature de l’activité | Plafond annuel de chiffre d’affaires HT |
|---|---|
| Vente de marchandises, denrées à emporter ou à consommer sur place, fourniture de logement | 188 700 € |
| Prestations de services commerciales ou artisanales relevant des BIC | 77 700 € |
| Activités libérales relevant des BNC | 77 700 € |
| Location de meublés de tourisme non classés | 15 000 € |
Un commerçant qui achète et revend des produits relève donc du plafond de 188 700 €. Un consultant, un graphiste, un coach, un artisan facturant principalement de la main-d’œuvre ou un professionnel libéral est concerné par le plafond de 77 700 €. Les meublés de tourisme non classés suivent une règle spécifique, avec un plafond limité à 15 000 €.
Le plafond micro-entreprise n’est pas le seuil de TVA
Le plafond du régime micro et la franchise en base de TVA sont deux mécanismes distincts. Vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. Pour les activités de vente et d’hébergement, la franchise en base s’applique jusqu’à 85 000 €, avec un seuil majoré de 93 500 €. Pour les prestations de services et les activités libérales, elle est fixée à 37 500 €, avec un seuil majoré de 41 250 €.
Concrètement, un prestataire de services qui encaisse 50 000 € peut encore relever du régime micro-fiscal, puisque son plafond est de 77 700 €. En revanche, il ne bénéficie plus nécessairement de la franchise en base de TVA. Il doit alors adapter ses factures, déclarer la TVA et suivre sa trésorerie avec davantage de précision.
Un dépassement isolé ne provoque pas la sortie immédiate
Dépasser le plafond une première année n’entraîne pas, à lui seul, la perte du régime de la micro-entreprise. La sortie intervient lorsque le chiffre d’affaires excède le seuil applicable pendant deux années civiles consécutives. Le micro-entrepreneur bascule alors vers un régime réel au 1er janvier de l’année suivante.
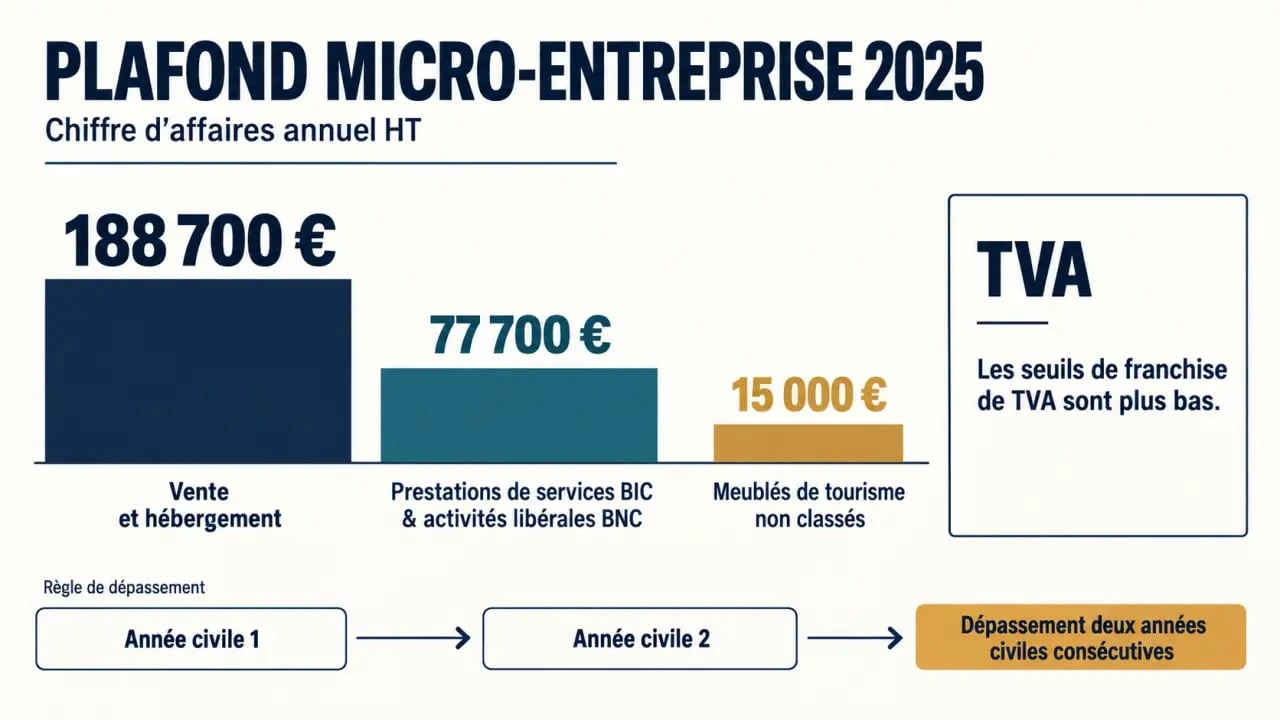
La règle des deux années consécutives
Pour savoir si vous conservez votre régime, comparez les chiffres d’affaires de N-1 et N-2 avec le plafond correspondant à votre activité. Si un prestataire dépasse 77 700 € en 2025, puis repasse sous ce seuil en 2026, il conserve le régime micro. En revanche, s’il dépasse le plafond en 2025, puis de nouveau en 2026, il sort du régime micro-fiscal au 1er janvier 2027.
Cette règle laisse du temps pour absorber une hausse ponctuelle d’activité, comme une grosse mission, une saison particulièrement forte ou une commande importante. Elle ne dispense pas de suivre l’évolution des encaissements, surtout lorsque la croissance devient régulière.
Ce qui change après la sortie du régime
La micro-entreprise n’est pas une forme juridique distincte. Vous restez entrepreneur individuel, mais vous cessez de bénéficier du régime micro-fiscal et du régime micro-social. Selon votre activité, vous passez au régime réel simplifié ou normal pour les BIC, ou à la déclaration contrôlée pour les BNC. Vos charges réelles deviennent alors déductibles, tandis que la comptabilité et les obligations déclaratives se renforcent.
La TVA suit sa propre chronologie. Elle peut devenir applicable avant la sortie du régime micro, dès le franchissement des seuils de franchise. Ne confondez donc pas « je facture la TVA » avec « je ne suis plus micro-entrepreneur ». Ces deux événements peuvent être séparés de plusieurs mois, voire de plusieurs années.
Création en cours d’année : calculez un plafond au prorata temporis
Lorsqu’une activité débute en cours d’année, le plafond n’est pas utilisable dans son intégralité. Il doit être réduit selon le nombre de jours d’activité sur l’année civile. Le calcul est le suivant : plafond annuel × nombre de jours d’activité / 365.
Par exemple, pour une activité de vente exercée pendant 275 jours, le plafond proratisé est de 188 700 € × 275 / 365, soit environ 142 158 €. Pour une activité de services ouverte sur la même période, le plafond devient 77 700 € × 275 / 365, soit environ 58 541 €. Ce calcul s’applique à l’année de création. L’année suivante, le plafond annuel complet redevient applicable.
Notez la date exacte de début d’activité et conservez un suivi mensuel des encaissements. En micro-entreprise, le chiffre d’affaires correspond en principe aux sommes effectivement encaissées, et non aux seuls devis signés ou aux factures émises.
Activité mixte : surveiller deux limites au lieu d’une
Une activité mixte associe généralement vente et prestations de services. C’est le cas d’un réparateur qui vend des pièces, d’un créateur qui commercialise ses objets et propose des ateliers, ou d’un consultant qui vend aussi des supports physiques. Vous devez alors respecter un seuil global de 188 700 €, tout en veillant à ne pas dépasser 77 700 € pour la partie prestations de services.
La ventilation de chaque encaissement doit être suivie avec soin. Une facture regroupant du matériel, de la pose et du déplacement doit détailler ces éléments pour distinguer la vente de la prestation. Cette présentation facilite les déclarations et permet de vérifier le plafond applicable avant qu’une activité secondaire ne provoque un dépassement.
La trésorerie à surveiller quand la TVA approche
Lorsque l’activité franchit le seuil de franchise de TVA, une partie des sommes encaissées doit être reversée. Si vos prix étaient affichés toutes taxes comprises avant le franchissement, l’intégration de la TVA peut réduire immédiatement votre marge. Prévoir un compte bancaire dédié à cette réserve, revoir les devis et distinguer systématiquement le HT du TTC limite le risque de tension de trésorerie.
Les vérifications utiles pour rester maître de votre régime
Suivez votre chiffre d’affaires cumulé chaque mois, en séparant les différentes natures d’activité. Comparez-le au plafond micro-entreprise, mais aussi au seuil de TVA, qui peut être atteint beaucoup plus tôt. Cette double vérification réduit les erreurs de facturation et les régularisations tardives.
- Identifiez votre catégorie principale : vente, service BIC, activité libérale BNC ou location meublée.
- Suivez les encaissements hors taxes, et pas seulement les factures envoyées.
- En activité mixte, séparez la vente et les prestations dans vos factures et votre tableau de suivi.
- Si vous approchez des seuils de TVA, préparez vos prix, vos mentions de facture et votre trésorerie.
- En cas de dépassement répété, anticipez la comptabilité du régime réel au lieu d’attendre le basculement.
Pour vérifier votre situation ou les modalités déclaratives à jour, consultez les informations publiées sur service-public.gouv.fr. Un suivi régulier des seuils permet d’anticiper les changements de régime et de mieux piloter la croissance de l’activité.

- Plafond micro-entreprise 2025 : un premier dépassement ne vous fait pas sortir du régime - 13 septembre 2026
- Enterprise compensation management : quitter les tableurs sans perdre le contrôle - 12 septembre 2026
- RSA et micro-entreprise : le chiffre d’affaires réduit vos droits, mais ne les supprime pas d’emblée - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Formation continue pour adulte : sécurisez votre parcours et vos examens officiels
 Renouveler sa carte professionnelle taxi : 14 heures en présentiel et attestation valable 5 ans
 Accord, charte, télétravail : ce que le droit à la déconnexion impose en entreprise
 BTS en ressources humaines : GPME, SAM, CG ou MCO, lequel choisir ?