Le prêt d’honneur renforce l’apport et facilite le prêt bancaire
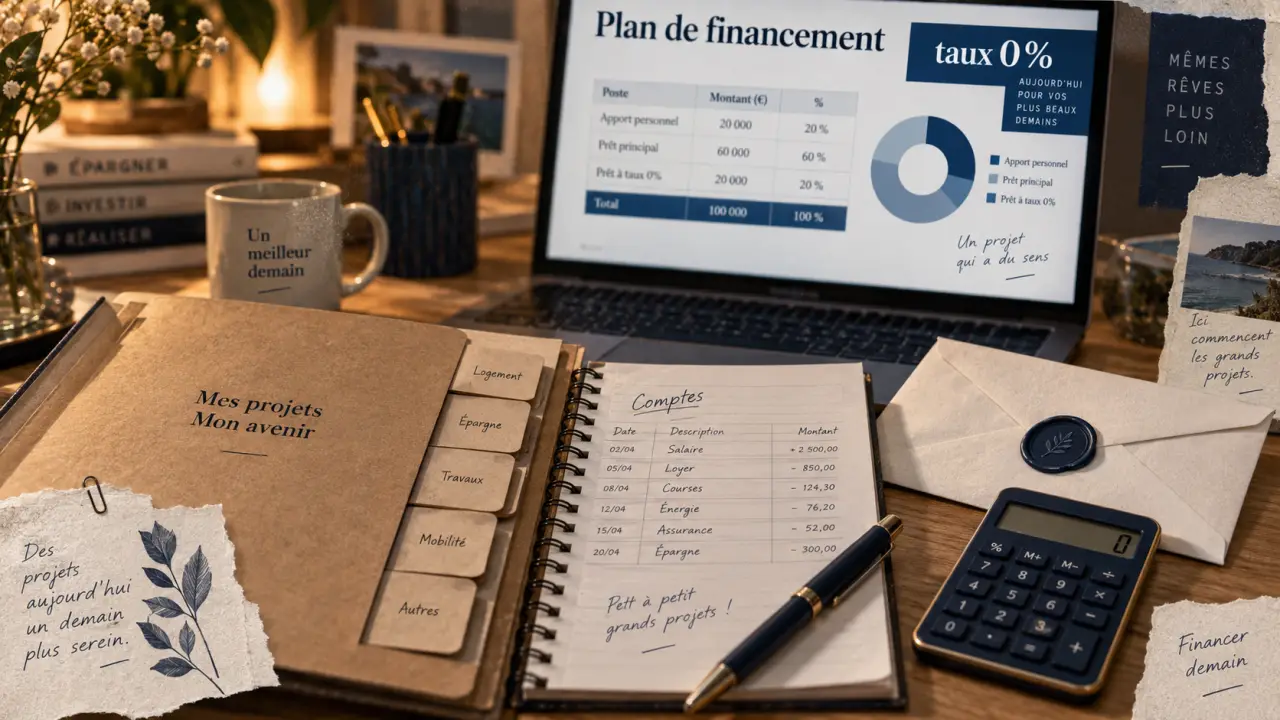
Le prêt d’honneur aide un créateur à renforcer son apport personnel sans payer d’intérêts ni fournir de garantie personnelle. Il ne remplace généralement pas le financement bancaire. Il améliore la structure financière du projet et peut rassurer la banque. Pour l’obtenir, il faut présenter un dossier cohérent, un plan de financement réaliste et démontrer sa capacité à porter le projet.
Le prêt d’honneur : un prêt personnel au service de l’entreprise
Un prêt d’honneur pour une création d’entreprise est accordé à la personne qui porte le projet, et non directement à la société. Le créateur apporte ensuite les fonds à son entreprise, le plus souvent sous la forme d’un apport en fonds propres ou d’un compte courant d’associé. Cette distinction compte : c’est l’entrepreneur qui s’engage à rembourser le prêt, même si l’activité rencontre des difficultés.
Son principe est adapté au démarrage : il est habituellement accordé à taux zéro, sans garantie ni caution personnelle. Il reste toutefois remboursable. Son objectif n’est pas de financer seul tous les besoins de lancement, mais de consolider le montage financier : investissements, besoin en fonds de roulement, premiers stocks, trésorerie de sécurité ou reprise d’une activité existante.
Un apport qui change la lecture de votre dossier
Pour une banque, l’apport personnel montre que le dirigeant participe au risque financier de son projet. Lorsqu’il est limité, le prêt d’honneur peut le compléter et rendre le plan de financement plus équilibré. Il donne aussi un cadre à l’échange avec le banquier : le projet a été analysé par un réseau, présenté à un comité et soutenu par des professionnels ou des entrepreneurs.
Il faut néanmoins éviter de le considérer comme un droit automatique ou comme une subvention. L’organisme prêteur examine la viabilité économique, la cohérence du besoin de financement, les compétences du porteur de projet et les perspectives de remboursement. Un bon concept ne suffit pas si les prévisions de chiffre d’affaires, de marge et de trésorerie ne tiennent pas debout.
Pourquoi ce financement facilite l’accès au crédit bancaire
Le principal intérêt du prêt d’honneur réside dans son effet de levier. Il augmente les ressources stables mobilisées au départ et réduit, à montant de projet égal, la part du risque perçue par la banque. Au sein du réseau Initiative France, l’effet de levier moyen annoncé est de 9,5 € de prêt bancaire pour 1 € de prêt d’honneur Initiative. Ce ratio ne constitue pas une promesse individuelle. Il illustre la capacité du dispositif à déclencher un financement complémentaire.
Financer la création ou la reprise d’une entreprise — Découvrez les conditions d’accès au prêt d’honneur et les financements mobilisables pour créer ou reprendre une entreprise.
Créer une passerelle entre votre projet et les financeurs
Un plan de financement doit relier chaque ressource à un besoin précis. Le prêt d’honneur peut compléter l’épargne du créateur et le crédit bancaire, sans laisser d’écart entre le coût réel du démarrage et les fonds disponibles. Cette logique oblige à distinguer les dépenses durables, comme le matériel ou les travaux, de la trésorerie nécessaire pour absorber les premiers décalages d’encaissement. Une entreprise peut être rentable sur le papier et pourtant manquer de liquidités dès les premiers mois.
L’accompagnement compte autant que le montant
Les réseaux d’accompagnement proposent fréquemment un suivi gratuit après l’obtention du prêt, parfois avec un parrainage entrepreneurial. Cet appui peut aider à ajuster les tableaux de bord, à anticiper une tension de trésorerie ou à préparer une nouvelle étape de développement. Le passage devant un comité d’agrément apporte aussi un regard extérieur. Les questions posées permettent souvent de repérer une hypothèse trop optimiste avant que l’entreprise ne prenne des engagements.
Montants, remboursement et règles qui varient selon le réseau
Il n’existe pas un prêt d’honneur unique. Les plafonds, les critères, le calendrier et les dépenses retenues dépendent de l’organisme, du territoire et de la nature du projet. Les montants généralement indiqués vont de 2 000 à 36 000 €, avec une durée de remboursement souvent comprise entre 3 et 5 ans. Chez Initiative France, la fourchette mentionnée est de 3 000 à 50 000 €, pour un montant moyen de 10 000 € accordé par ses comités d’agrément.
| Point à vérifier | Ce qu’il faut retenir |
|---|---|
| Nature du prêt | Prêt personnel, généralement à taux zéro, sans garantie ni caution personnelle. |
| Montant | Variable selon le réseau, le territoire et l’ambition financière du projet. |
| Remboursement | Le porteur de projet rembourse sur une durée définie dans son contrat. |
| Financement associé | Le prêt est fréquemment articulé avec un prêt bancaire ou une autre solution de financement. |
| Décision | Elle intervient après l’instruction du dossier et une présentation devant un comité d’agrément. |
Avant de retenir un montant, calculez ce que l’entreprise peut réellement supporter. Un prêt sans intérêts reste une échéance personnelle à intégrer dans votre budget. Demander davantage que nécessaire peut fragiliser votre situation. Demander trop peu peut laisser un besoin de trésorerie non couvert. Le montant pertinent est celui qui rend le plan de financement complet et remboursable.
Êtes-vous éligible et à quels organismes vous adresser ?
Les prêts d’honneur s’adressent principalement aux créateurs et repreneurs d’entreprise. Certains dispositifs accompagnent aussi le premier développement d’une activité. L’éligibilité dépend du réseau sollicité. La zone géographique, la maturité du projet, le statut du demandeur, le secteur d’activité, les besoins financiers et le financement complémentaire envisagé peuvent entrer en ligne de compte.
Les réseaux à identifier près de votre projet
Initiative France et Réseau Entreprendre figurent parmi les acteurs connus de l’accompagnement entrepreneurial et du prêt d’honneur. France Active peut intervenir dans certains parcours de financement et d’accompagnement. L’Adie propose pour sa part des solutions destinées notamment aux personnes qui ont un accès difficile au crédit bancaire classique. Les modalités ne sont pas interchangeables. Contactez l’antenne locale pour connaître son parcours, ses critères et ses dates de comité.
Des exclusions existent selon les organismes, notamment pour certaines activités ou certains modèles économiques. Ne supposez donc pas qu’une activité est recevable sur la seule base de sa forme juridique. Présentez votre activité, votre implantation, vos besoins et votre calendrier à un conseiller avant de finaliser le dossier. Cette vérification permet aussi de savoir si le réseau accompagne une création, une reprise ou le développement d’une entreprise déjà lancée.
Préparer un dossier qui résiste aux questions du comité
Le comité d’agrément ne juge pas seulement un document. Il évalue votre capacité à expliquer vos choix et à répondre aux objections. Le dossier doit être lisible, chiffré et aligné avec votre présentation orale. Un prévisionnel sophistiqué mais incompréhensible est moins convaincant qu’un modèle simple dont vous maîtrisez chaque hypothèse.
- Clarifiez l’offre et le marché : expliquez le problème résolu, les clients visés, les concurrents et votre mode d’acquisition des premiers clients.
- Construisez un plan de financement complet : listez les investissements, les besoins de trésorerie, l’apport, le prêt d’honneur demandé, le prêt bancaire et les autres ressources.
- Justifiez vos prévisions : reliez le chiffre d’affaires attendu à des volumes, des prix, des contrats, des devis, des données locales ou des démarches commerciales concrètes.
- Préparez votre présentation : en quelques minutes, sachez présenter le projet, le besoin précis, les risques identifiés et les solutions prévues pour les maîtriser.
Réunissez notamment le business plan, le plan de financement initial, les prévisions de trésorerie, les devis ou les éléments justifiant les dépenses, ainsi que les pièces demandées par le réseau. Anticipez les questions sur vos revenus personnels pendant le lancement, la part déjà sécurisée du financement et le scénario prévu si les ventes démarrent plus lentement que prévu. Le comité cherchera à comprendre comment vous prendrez vos décisions dans cette situation.
Enfin, sollicitez le prêt suffisamment tôt. La banque, le réseau et les éventuels cofinanceurs doivent pouvoir examiner un montage stable avant les engagements irréversibles. L’accompagnement en amont est utile pour corriger le dossier, préciser le besoin et ajuster les hypothèses. Il ne doit pas devenir une démarche de dernière minute, lorsque les premiers paiements sont déjà dus.

Partager cet article
Articles qui pourraient vous intéresser :
 Chef de projet : planifier, coordonner et livrer sans perdre le cap sur délais, budget et qualité
 Professeur des écoles : 3 grades, 11 échelons et des primes à lire avant le net
 Le coefficient des salaires peut changer le minimum à payer : classification, SMIC et erreurs à éviter
 Emploi infirmier : 3 stratégies pour filtrer les offres et décrocher le poste idéal